
Transportversicherung für Schienenfahrzeuge & Güter
Eine Lokomotive, ein Triebwagen, eine Maschine oder ein hochwertiges Ersatzteil kann auf Straße oder Schiene transportiert werden – doch die Haftung des beauftragten Frachtführers entspricht nicht automatisch dem tatsächlichen Wert des Transportgutes. Eine Transportversicherung schützt deshalb das versicherte Güterinteresse – auch dann, wenn ein Frachtführer nicht oder nur begrenzt haftet.
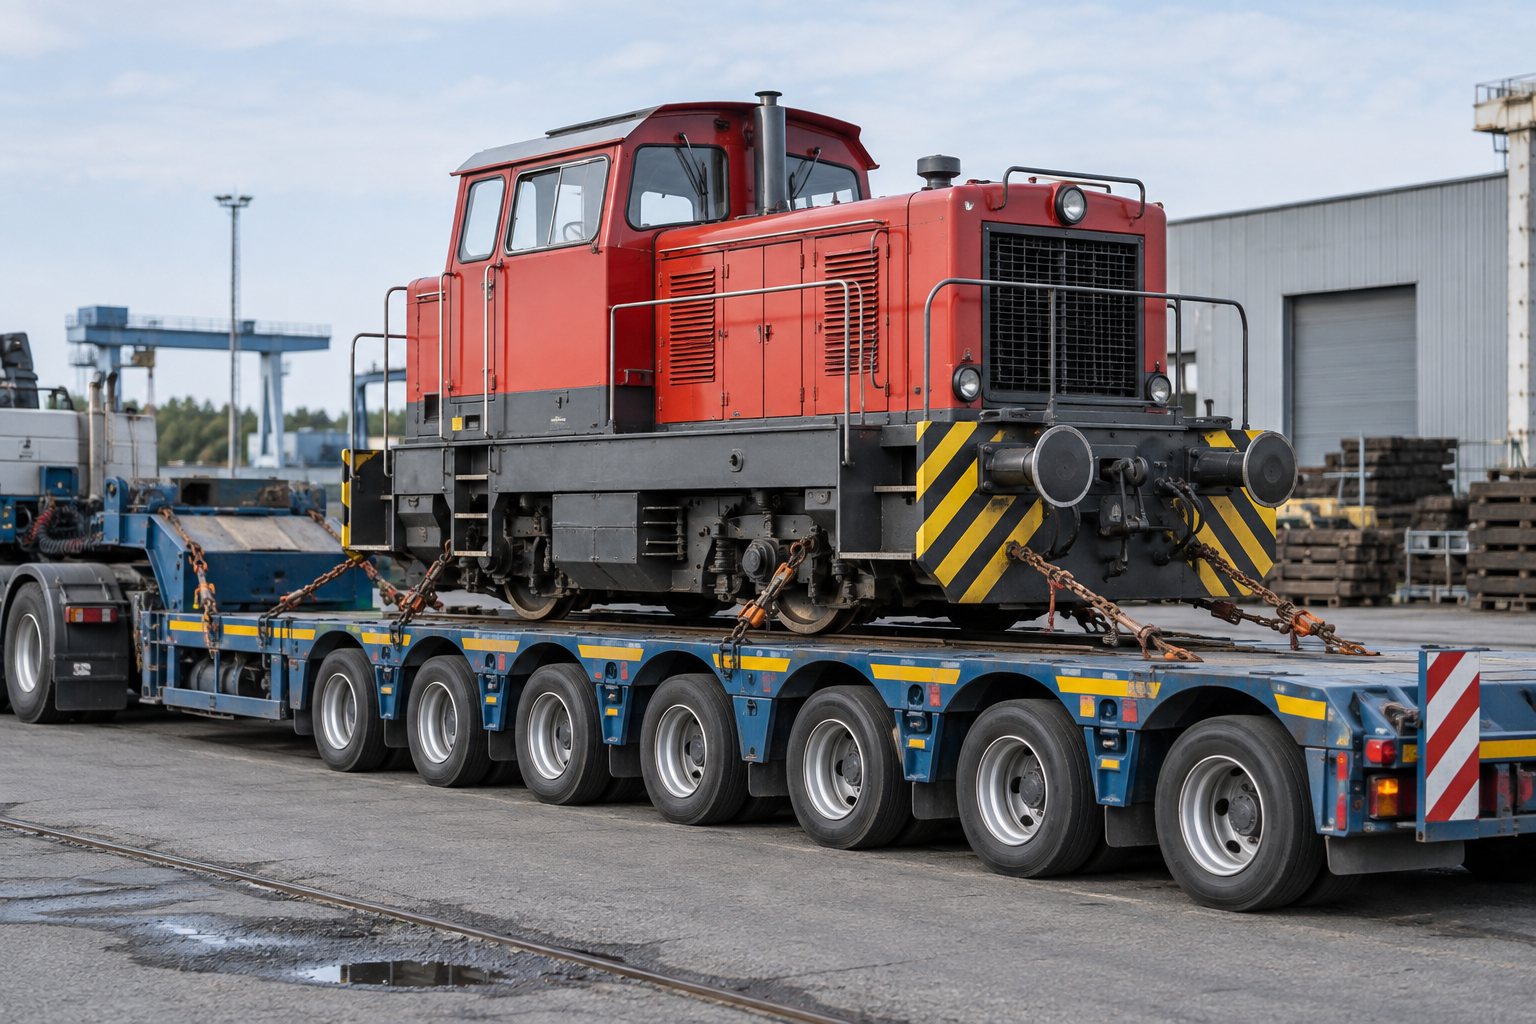
KI-generiertes Symbolbild
Einzeltransporte von Lokomotiven, Schienenfahrzeugen und Bahntechnik – von der Verladung bis zur Ankunft.
Transportversicherung und Frachtführerhaftpflicht sind zwei verschiedene Dinge
Gerade bei wertvollen Schienenfahrzeugen kann die Differenz zwischen Haftungsanspruch und tatsächlichem Wert erheblich sein. Beide Versicherungen betreffen unterschiedliche Interessen:
Frachtführerhaftpflicht
Was muss der Frachtführer aufgrund Gesetz oder Vertrag ersetzen? Sie schützt den Frachtführer im Umfang seiner gesetzlichen bzw. versicherten vertraglichen Haftung.
Transportversicherung
Welcher eigene Wert soll für das Transportgut abgesichert werden? Sie schützt das versicherte Interesse am Transportgut im Umfang der vereinbarten Transportdeckung.
Ein Beispiel aus veröffentlichten Beförderungsbedingungen: Die AVB PRESS Schiene (Stand April 2025) begrenzen bei nationalen Schienentransporten die Haftung für Verlust oder Beschädigung – sofern kein qualifiziertes Verschulden im Sinne von § 435 HGB vorliegt – auf 2 SZR je Kilogramm; bei grenzüberschreitenden Beförderungen gelten die CIM-Vorschriften. Eine Versicherung des transportierten Gutes erfolgt nach diesen Bedingungen nur, wenn sie zwischen den Parteien gesondert vereinbart wird. Maßgeblich sind stets die im Einzelfall vereinbarten Bedingungen.
Leitfrage
Was ist die Lok oder das Transportgut tatsächlich wert – und welcher Betrag wäre im Schadenfall aus der Frachtführerhaftung realistisch ersetzbar?
Einzeltransporte von Lokomotiven und historischen Fahrzeugen
Nicht jedes Schienenfahrzeug wird auf eigener Achse überführt. Historische Lokomotiven, nicht zugelassene Fahrzeuge, Fahrzeuge vor oder nach einer Hauptuntersuchung sowie Maschinen ohne eigene Streckenzulassung werden häufig per Tieflader transportiert.
Ausstellung, Messe, Veranstaltung
Transport einer historischen Lok zu Ausstellung, Messe oder Veranstaltung.
Werkstatt und Hauptuntersuchung
Straßentransport zur Werkstatt oder zur Hauptuntersuchung.
Nicht betriebsfähige Fahrzeuge
Überführung eines nicht betriebsfähigen Fahrzeugs.
Kauf und Verkauf
Transport nach Kauf oder Verkauf eines Fahrzeugs oder einer Maschine.
Bauteile
Transport einzelner Drehgestelle, Motoren, Getriebe oder Radsätze.
Hin- und Rücktransport
Hin- und Rücktransport bei zeitlich begrenztem Einsatz.
Praxisbeispiel: historische Lok zum Messeauftritt
Beispiel aus unserer Beratungspraxis, anonymisiert.
Angefragt war der Hin- und Rücktransport einer historischen Lokomotive zu einer Messe. Versichert werden sollte der konkrete Fahrzeugtransport auf einem Straßentieflader einschließlich der vorgesehenen Be- und Entladung über Rampe. Vertragsgrundlage war eine Warentransportversicherung mit voller Deckung und ergänzenden Spezialklauseln.
Was dieses Beispiel zeigt
Transportweg, Be- und Entladeart, Fahrzeugwert, fest verbundene Teile und konkrete Schadenursachen müssen vor Beginn des Transports feststehen. Eine pauschale Aussage „die Lok ist beim Spediteur versichert“ reicht nicht.
„All Risk“ bedeutet nicht „alles ohne Ausnahme“
Transportkonzepte werden häufig als All-Risk- oder Volle-Deckung-Lösung bezeichnet. Das darf nicht mit einer grenzenlosen Versicherung verwechselt werden. Maßgeblich bleiben die zugrunde liegenden Bedingungen, Klauseln, Ausschlüsse und die konkrete Deklaration.
Das ist im Einzelfall festzulegen
- versicherte Sache und fest verbundene Teile
- Transportstrecke und Transportmittel
- Be- und Entladeverfahren
- Zwischenaufenthalte und Lagerungen
- Selbstbehalt
- Versicherungssumme / Versicherungswert
- besondere Gefahren- und Ausschlussklauseln
Welche Gefahren können bei einem Loktransport relevant sein?
Je nach vereinbartem Deckungskonzept kommen beispielsweise folgende Schadenursachen in Betracht:
- Transportmittelunfall
- Brand und Explosion
- Elementarereignisse
- Diebstahl des gesamten Fahrzeugs
- Einbruchdiebstahl und Vandalismus
- Glasbruch
- Beschädigungen während versicherter Be- und Entladevorgänge
- weitere unvorhergesehene Beschädigungen im Rahmen einer vereinbarten Voll-/All-Risk-Deckung
Keine Deckungszusage aus der Liste
Welche Gefahren tatsächlich versichert sind, richtet sich ausschließlich nach der konkreten Transportpolice und deren Klauseln.
Be- und Entladung: Rampe ist nicht Kran
Bei schweren Schienenfahrzeugen gehört die Be- und Entladung zu den kritischsten Phasen des Transports. Deshalb muss bereits vor Vertragsabschluss klar sein, wie das Fahrzeug verladen wird.
Geplante Verladeart
- Rampe
- Kran
- Winde / Zugmittel
- Rangieren / Aufrollen
- sonstige Spezialverladung
Praxisbeispiel
In unserem anonymisierten Beispiel war die Be- und Entladung über Rampe vorgesehen; eine Kranung war ausdrücklich nicht Bestandteil des Transportablaufs. Ändert sich die Verladeart, muss der Versicherungsschutz vor Durchführung geprüft werden.
Schienenfahrzeug auf der Schiene: Transportgut und Fahrzeug zugleich
Wird eine Lokomotive oder ein anderes Schienenfahrzeug als Transportgut auf eigener Achse überführt, entstehen besondere Schnittstellen. Das Fahrzeug kann Gegenstand eines Frachtvertrages sein und gleichzeitig selbst ein hochwertiger technischer Vermögenswert bleiben.
Manche Beförderungsbedingungen beziehen ihre Haftungsbegrenzung für nationale Schienentransporte ausdrücklich auch auf die Beförderung bzw. Überführung von Schienenfahrzeugen. Gerade hier sollte geprüft werden, ob zusätzlich eine eigene Transportdeckung für den vollständigen Fahrzeugwert erforderlich ist.
Beratungsanlass, keine pauschale Lücke
Eine Haftungsbegrenzung des Frachtführers ist ein Anlass, Fahrzeugwert und vorhandene Deckung gegenüberzustellen. Ob tatsächlich eine Lücke besteht, hängt von Transportweg, Vertragsgestaltung und bestehender Fahrzeugversicherung ab.
Transportversicherung bei Kauf, Verkauf und Werkstatttransport
Bei Kauf, Verkauf und Werkstatttransporten kann die Vertragsgestaltung darüber entscheiden, wer welches Interesse versichern muss. Diese Fragen sollten vor dem Transport geklärt sein:
- Wann geht die Gefahr auf den Käufer über?
- Wer beauftragt den Transport?
- Wer hat das versicherbare Interesse?
- Welche Versicherung besteht beim Verkäufer, Käufer oder Frachtführer?
- Beginnt oder endet eine bestehende Landkasko am Standort oder umfasst sie auch Transporte?
- Sind Be-/Entladung und Zwischenlagerung eingeschlossen?
Schnittstelle Landkasko
Bei Schienenfahrzeugen muss geprüft werden, ob eine bestehende Landkasko den konkreten Transport bereits erfasst oder ob eine separate Transportversicherung erforderlich bzw. sinnvoll ist.
Maschinenklauseln und technische Transportgüter
Lokomotiven, Motoren, Getriebe und andere Bahntechnik sind keine gewöhnlichen Handelswaren. Für Maschinen und technische Anlagen können besondere Transportklauseln vereinbart werden, die auf deren spezifische Schadenmechanismen zugeschnitten sind.
Worauf es bei technischen Gütern ankommt
- empfindliche technische Komponenten
- innere und äußere Beschädigung voneinander abgrenzen
- Demontagezustand dokumentieren
- Verpackung und Ladungssicherung
- Vorschäden fotografisch erfassen
- Funktions- oder Zustandsprüfung vor und nach Transport
Bergungs- und Beseitigungskosten
Nach einem schweren Transportmittelunfall können neben dem Sachschaden erhebliche Bergungs-, Räumungs- oder Beseitigungskosten entstehen. Gerade bei einer Lokomotive auf einem Tieflader können Spezialkrane, Sperrungen und besondere Bergungstechnik erforderlich werden.
Bergung
Bergung des beschädigten Fahrzeugs oder Transportgutes nach einem Unfall.
Räumung und Beseitigung
Räumung der Unfallstelle und Beseitigung von Trümmern oder Resten.
Spezialtechnik
Spezialkrane, Sperrungen und besondere Bergungstechnik.
Vor dem Transport prüfen
Ob und in welcher Höhe solche Kosten zusätzlich zur Versicherungssumme versichert sind, hängt von den vereinbarten Transportklauseln ab.
Gefahrgut und besondere Transportgüter
Bei Gefahrgut, Betriebsstoffen, Altöl, Batterien oder sonstigen besonderen Gütern können zusätzliche gesetzliche und vertragliche Anforderungen gelten.
Beförderungsbedingungen von Bahnfrachtführern verlangen bei Gefahrgut rechtzeitige Angaben und können Pflichten des Auftraggebers nach RID/GGVSEB vorsehen. Solche vertraglichen Pflichten sollten bei der Versicherungsplanung berücksichtigt werden.
Getrennt betrachten
- Transportversicherung
- Verkehrshaftung
- Umweltrisiken
So prüft Fritz Rodatz einen Transport
1. Transportgut und Wert
Transportgut identifizieren und Wert festlegen.
2. Interesse klären
Eigentümer, Auftraggeber und versicherbares Interesse klären.
3. Strecke und Transportmittel
Transportstrecke und Transportmittel erfassen: Schiene, Straße oder multimodal.
4. Be- und Entladeart
Be- und Entladeart einschließlich Kran-, Rampen- oder Rangierverfahren festlegen.
5. Bestehende Deckungen
Bestehende Landkasko, Maschinen- und Verkehrshaftungsdeckungen prüfen.
6. Frachtführerbedingungen
Transportbedingungen und Haftungsbegrenzungen des Frachtführers analysieren.
7. Deckung festlegen
Passende Transportdeckung, Versicherungssumme, Selbstbehalt und Zusatzklauseln festlegen.
8. Dokumentation
Dokumentation vor Transportbeginn: Zustand, Fotos, Werte und technische Besonderheiten.
Wann ist eine Einzeltransportdeckung besonders sinnvoll?
Je höher der Wert und je ungewöhnlicher der Transport, desto wichtiger ist die Frage, ob Haftung des Frachtführers und vorhandene Fahrzeugdeckung ausreichen.
Typische Anlässe
- hoher Fahrzeug- oder Maschinenwert
- Haftungsbegrenzung des Frachtführers deutlich unter dem tatsächlichen Wert
- historische oder schwer ersetzbare Fahrzeuge
- Kran- oder Spezialverladung
- nicht betriebsfähige Fahrzeuge
- Messe-, Ausstellungs- oder Museumsverkehr
- Kauf-/Verkaufstransporte
- grenzüberschreitende Überführungen
- ungewöhnliche Zwischenlager- oder Umschlagsrisiken
Häufige Fragen zur Transportversicherung
Warum brauche ich eine Transportversicherung, wenn der Frachtführer versichert ist?
Die Haftung des Frachtführers kann begrenzt sein oder entfallen und muss nicht dem Wert des Gutes entsprechen. Eine Transportversicherung schützt Ihr eigenes Güterinteresse im Umfang der vereinbarten Transportdeckung.
Kann ich eine Lokomotive für einen einzelnen Transport versichern?
Eine Einzeltransportdeckung ist grundsätzlich möglich. Ob und zu welchen Bedingungen ein Transport versichert werden kann, wird nach einer Risikoprüfung entschieden.
Ist die Be- und Entladung mitversichert?
Nur nach konkreter Vereinbarung und entsprechend dem gemeldeten Transportablauf. Die geplante Verladeart sollte deshalb vorab angegeben werden.
Ist Kranung automatisch versichert?
Nein. Eine Kranverladung sollte gesondert angegeben und geprüft werden.
Was bedeutet All-Risk- oder Volle Deckung?
Gemeint ist ein breiter Deckungsansatz. Maßgeblich bleiben aber weiterhin die Bedingungen, Ausschlüsse und Klauseln; „alles ohne Ausnahme“ ist damit nicht gemeint.
Ist eine historische Lok anders zu versichern?
Bei historischen Fahrzeugen sollten Wert, Ersatzfähigkeit, Bergung und technische Besonderheiten besonders sorgfältig geprüft werden.
Brauche ich eine Transportversicherung trotz Landkasko?
Zunächst sollte die bestehende Landkasko darauf geprüft werden, ob sie den konkreten Transport erfasst. Danach lässt sich beurteilen, ob eine separate Transportversicherung erforderlich oder sinnvoll ist.
Sind Bergungskosten mitversichert?
Sie können über Zusatzklauseln abgesichert sein. Umfang und Limit sollten vor dem Transport geprüft werden.
Gilt die Transportversicherung auch bei Schienenüberführung?
Das kann möglich sein. Transportweg und Vertragsgestaltung entscheiden darüber im Einzelfall.
Weitere Themen
Frachtführerhaftpflicht
Die Haftung des Frachtführers im Schienengüterverkehr.
Landkasko
Fahrzeug-Eigenschäden von Schienenfahrzeugen.
Maschinenversicherung
Technische Schäden an Maschinen und Anlagen.
Bahnlogistik & Schienengüterverkehr
Risiken für Bahnlogistiker und Güterverkehrsunternehmen.
Schienenfahrzeuge
Versicherungslösungen rund um Lokomotiven und Fahrzeuge.
Schaden melden
Ist bereits ein Schaden eingetreten? So erreichen Sie uns.
Sie wollen eine Lok oder Bahntechnik transportieren?
Schicken Sie uns Transportweg, Fahrzeugdaten, Wert und geplante Verladung. Wir prüfen Haftung des Frachtführers, vorhandene Fahrzeugdeckung und den Bedarf einer separaten Transportversicherung.