
Lokomotiven versichern
Eine Lokomotive ist gleichzeitig Fahrzeug, Maschine und betriebsnotwendiges Produktionsmittel. Ein Unfall, ein technischer Innenschaden oder ein mehrmonatiger Ausfall kann deshalb mehrere Schadenebenen gleichzeitig auslösen. Fritz Rodatz prüft Lokomotiven nicht nur nach Fahrzeugwert, sondern nach Technik, Einsatz, Eigentumsverhältnissen und wirtschaftlicher Bedeutung.
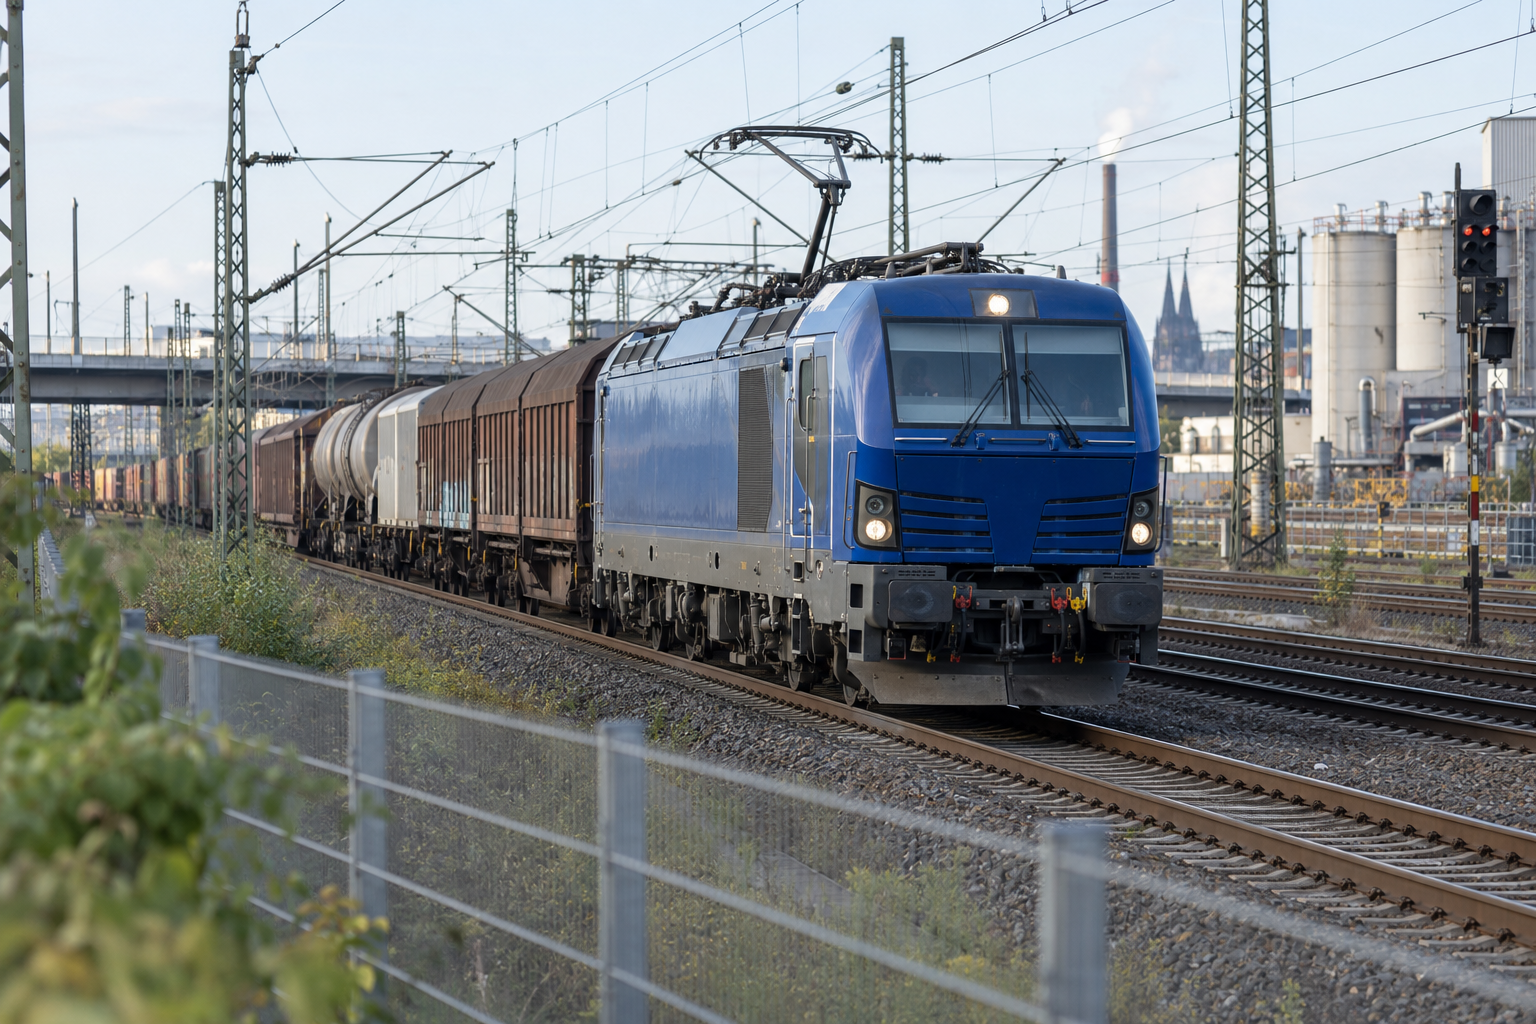
KI-generiertes Symbolbild
Diesel-, Elektro- und Rangierlokomotiven: Fahrzeugwert, Technik, Ausfall und Nutzung als ein zusammenhängendes Risiko.
Diesel-, Elektro- und Rangierlokomotiven haben unterschiedliche Risikoprofile
Diesellokomotive
Motor, Getriebe, Kühlung, Nebenaggregate und Kraftstoffsystem stehen im Fokus.
Elektrolokomotive
Transformator, Stromrichter, Traktionsmotoren und Hochspannungstechnik mit hohen Einzelwerten.
Rangierlokomotive
Viele Lastwechsel und häufige Anfahr-/Bremsvorgänge bei hoher Nutzungshäufigkeit.
Mehrsystem-/moderne Lok
Komplexe Bord- und Sicherheitstechnik sowie grenzüberschreitender Einsatz.
Historische Lok
Besondere Ersatzteil- und Wiederherstellungsfragen mit hohem Restaurierungsaufwand.
Eine Lok braucht häufig mehr als nur Landkasko
Landkasko und Maschinenversicherung beantworten unterschiedliche Schadenfragen. Die optimale Lösung kann aus getrennten Bausteinen oder aus einem kombinierten Maschinen-/Kaskokonzept bestehen.
Landkasko
Äußere Unfall-, Kollisions-, Entgleisungs- und sonstige vereinbarte Kaskoschäden.
Maschinenversicherung
Technische Eigenschäden und – je nach Bedingungswerk – innere Betriebsschäden.
Mehrkosten / Ausfall
Ersatzlok, Ausweichlösungen oder wirtschaftliche Folgen eines versicherten Stillstands.
Transport
Werkstatt-, Kauf-/Verkaufs- oder Sonderüberführung, soweit erforderlich.
Haftpflicht
Ansprüche Dritter aus dem Betrieb gehören in die Eisenbahn-/Betriebshaftpflicht.
Innere Betriebsschäden sind bei Lokomotiven ein Kernpunkt
Gerade bei Motor, Getriebe, Transformator, Stromrichter oder anderen hochwertigen Aggregaten können Schäden ohne äußeres Unfallereignis entstehen. Ob solche inneren Betriebsschäden versichert sind, hängt vom konkreten Maschinen-/Kaskokonzept ab – nicht automatisch.
Nicht vom Produktnamen täuschen lassen
Eine Police mit der Bezeichnung „Maschinen-/Kaskoversicherung“ bedeutet nicht automatisch, dass jeder innere Betriebsschaden gedeckt ist. Ausschlüsse und Sondervereinbarungen müssen im konkreten Vertrag gelesen werden.
Versicherungswert: Hauptuntersuchung und Umbauten mitrechnen
Der Versicherungswert einer gebrauchten Lok verändert sich häufig erheblich nach Erwerb. Hauptuntersuchung, Motor- oder Getriebeaufarbeitung, Radsätze, Lackierung und neue Sicherheitstechnik können den wirtschaftlichen Wert deutlich erhöhen.
Was in die Wertermittlung gehört
- Kaufpreis bzw. Anschaffungskosten
- Kosten der Hauptuntersuchung
- Motor-/Getriebeaufarbeitung oder Austausch
- Radsätze und Laufwerk
- PZB, ETCS, GSM-R und weitere fest verbaute Systeme
- Modernisierung und Remotorisierung
- Lackierung und Sonderumbauten
- Marktwert und Wiederherstellungsaufwand
Nach Investitionen aktualisieren
Wird eine Lok nach Kauf für einen hohen Betrag technisch aufgearbeitet, sollte der Versicherungswert nicht auf dem alten Kaufpreis stehen bleiben.
Taxe, Versicherungswert und Unterversicherung
Bei Schienenfahrzeugen existieren unterschiedliche Modelle zur Wertfestlegung. Je nach Versicherer und Konzept können eine Taxe, ein anerkannter Versicherungswert, Unterversicherungsverzicht oder Toleranzregelungen vereinbart werden. Entscheidend ist, wie die Entschädigung im Totalschaden oder bei größeren Reparaturen tatsächlich berechnet wird – einschließlich möglicher Abzüge, Wertverbesserungen oder Neu-für-Alt-Regelungen.
PZB, ETCS und GSM-R gehören zur Lok
Fest eingebaute Zugbeeinflussungs-, Kommunikations- und Sicherheitssysteme gehören bei der Risikoprüfung zur technischen Fahrzeugausrüstung:
- PZB
- ETCS
- GSM-R
- Bordcomputer und Steuergeräte
- Fahrzeugdiagnose
- weitere fest verbaute Sicherungs- und Kommunikationssysteme
Abgrenzung zur Elektronikversicherung
Bei Fritz Rodatz behandeln wir diese fest mit der Lok verbundene Ausrüstung grundsätzlich im Maschinen-/Fahrzeugkonzept – nicht als Elektronikversicherung. Betriebliche Server, Büro-IT und stationäre Kommunikationstechnik werden separat über Elektronik geprüft.
Ältere Lokomotiven: Ersatzteile, Zeitwert und technische Verbesserungen
Bei älteren Baureihen können Originalteile nicht mehr verfügbar sein. Dann muss im Schadenfall aufgearbeitet, nachgefertigt oder technisch auf eine modernere Lösung umgebaut werden. Feste Altersgrenzen für die Versicherbarkeit gibt es dabei nicht – Zustand, Ersatzteillage und Einsatz entscheiden im Einzelfall.
Technologiefortschritt prüfen
Gute technische Bedingungen können als mögliche Erweiterung Mehrkosten berücksichtigen, wenn eine Wiederherstellung gleicher Art und Güte nicht mehr möglich ist und eine technisch neuere Lösung erforderlich wird.
Radsätze, Radreifen und Verschleißteile brauchen Sonderprüfung
Radsätze und Radreifen zeigen besonders gut, wie unterschiedlich Schienenfahrzeugbedingungen sein können. Verschleiß, altersbedingte Abnutzung und ein unfallbedingter oder sonstiger versicherter Schaden müssen sauber voneinander getrennt werden. Bei der Vertragsprüfung sollte deshalb geklärt werden, wie Folgeschäden, Wertverbesserungen und der Austausch weiterer Komponenten behandelt werden.
Nutzung und Betreiber müssen stimmen
- eigener EVU-Einsatz
- Vermietung an andere EVU
- Verleih und kurzfristige Fremdnutzung
- Rangierdienst
- Güterverkehr
Weitere Einsatzarten
- Personenverkehr
- Bau-/Arbeitszugverkehr
- Museums-/Sonderverkehr
- grenzüberschreitender Einsatz
Eigentümer, Halter, Mieter und tatsächlicher Betreiber können verschiedene Unternehmen sein. Diese Rollen sollten in Police und Betriebsbeschreibung korrekt abgebildet werden.
Vermietung und Regress
Wird eine Lok vermietet oder verliehen, muss geklärt werden, ob die Fahrzeugdeckung auch während der Fremdnutzung gilt. Zusätzlich ist wichtig, ob und in welchem Umfang der Versicherer nach einem Schaden Regress gegen den Mieter, dessen Mitarbeiter oder andere Nutzer nehmen kann.
Vor der Vermietung klären
- Vermietungs-/Verleihrisiko ausdrücklich mitversichern
- zugelassene Nutzer und Einsatzarten definieren
- Mietvertrag auf Haftungsregelungen prüfen
- Regressverzicht bzw. Regressmöglichkeiten abstimmen
- Selbstbehalt und Schadenabwicklung im Mietvertrag regeln
Bergungskosten: Entgleisung ist mehr als Fahrzeugreparatur
Eine entgleiste oder schwer beschädigte Lok kann Spezialkrane, Hilfszug, Aufgleisung, Abschleppen und besondere Sicherungsmaßnahmen erfordern. Diese Kosten können erheblich sein und sind nicht automatisch in voller Höhe über die reine Fahrzeugversicherungssumme gedeckt.
Aufgleisen
Kran- und Bergungstechnik
Hilfszug
Abschlepp-/Überführungskosten
Bewegungs- und Schutzkosten
Dekontamination und Entsorgung
Provisorien und Sondertransporte
Ausfall: Wie schnell bekommen Sie eine passende Ersatzlok?
Die entscheidende Frage ist nicht nur, was die Reparatur kostet, sondern wie lange die Lok fehlt und ob kurzfristig ein technisch geeigneter Ersatz verfügbar ist.
Worauf es bei der Ersatzlok ankommt
- passende Leistung und Zugkraft
- Diesel- oder Elektrotraktion
- Streckenzulassung und Länderpakete
- PZB/ETCS/GSM-R-Ausstattung
- Baureihenkenntnis des Personals
- Mietpreis und Mindestmietdauer
- Bereitstellung und Überführung
Mehrkostenversicherung
Je nach Schienenfahrzeugkonzept kann die Anmietung einer Ersatzlok als mögliche versicherte Mehrkostenposition vereinbart werden. Haftzeit und Versicherungssumme müssen zum realistischen Reparaturverlauf passen.
Finanzierung und Leasing während des Ausfalls
Auch eine beschädigte oder stillstehende Lok verursacht weiter Kosten. Leasing-, Mietkauf- oder Finanzierungsverpflichtungen enden nicht automatisch mit dem Schaden. Deshalb sollte geprüft werden, ob und in welchem Umfang fortlaufende Finanzierungskosten über technische Sonderklauseln oder eine separate Ausfalldeckung berücksichtigt werden können.
Werkstatttransport, Kauf und Verkauf
Eine Lok kann auf eigener Achse, als Schienentransport oder auf einem Straßentieflader zur Werkstatt oder zum Käufer gelangen. Vor Transportbeginn sollte feststehen, welche Police den Fahrzeugwert während dieser Phase trägt.
Vor Transportbeginn klären
- Gefahrübergang bei Kauf/Verkauf
- bestehende Landkasko während Überführung
- separate Transportversicherung
- Be-/Entladung bzw. Kranung
- Zwischenlagerung
- Zustandsdokumentation vor Übergabe
Typische Schadenbeispiele
Kollision oder Entgleisung
Brandschaden am Fahrzeug
Motorschaden einer Diesellok
Getriebe- oder Kupplungsschaden
Transformator-/Stromrichterschaden einer Elektrolok
Beschädigung von PZB/ETCS/GSM-R nach versichertem Ereignis
Radsatz-/Radreifenschaden
Vandalismus während Abstellung
Schaden während Vermietung
So prüft Fritz Rodatz eine Lokomotive
1. Fahrzeug erfassen
Baureihe, Baujahr, Eigentümer, Halter und Betreiber erfassen.
2. Wert dokumentieren
Kaufpreis, HU, Umbauten und aktuellen Fahrzeugwert dokumentieren.
3. Technik aufnehmen
Motor/Antrieb, Getriebe, Traktion und wesentliche Aggregate aufnehmen.
4. Ausrüstung erfassen
PZB, ETCS, GSM-R und weitere fest verbaute Technik erfassen.
5. Nutzung klären
Einsatzart, Länder, Vermietung und Fremdnutzung klären.
6. Bedingungen prüfen
Landkasko- und Maschinenbedingungen auf innere Betriebsschäden, Werte und Ausschlüsse prüfen.
7. Kosten dimensionieren
Bergungs-, Transport- und Ausfallkosten realistisch dimensionieren.
8. Schnittstellen abstimmen
Miet-/Leasing- und Regressschnittstellen abstimmen.
9. Wert aktualisieren
Fahrzeugwert nach Investitionen und HU laufend aktualisieren.
Häufige Fragen zu Lokomotiven
Was kostet die Versicherung einer Lokomotive?
Es gibt keine pauschale Prämie. Wert, Baureihe, Alter, Nutzung, gewünschte Deckung und Schadenverlauf bestimmen das Ergebnis der Risikoprüfung.
Reicht Landkasko für eine Lok?
Landkasko deckt äußere Schäden. Technische Innenschäden gehören dagegen in die Maschinenversicherung – ob beides kombiniert werden sollte, hängt vom Fahrzeug und Einsatz ab.
Sind Motorschäden versichert?
Das hängt vom konkreten Maschinen-/Kaskokonzept und der Schadenursache ab, nicht von der Bezeichnung der Police.
Sind PZB, ETCS und GSM-R mitversichert?
Fest verbaute Ausrüstung wird im Rahmen der Fahrzeug-/Maschinenprüfung einbezogen – das ist aber keine automatische Mitversicherung.
Wie bestimme ich den Versicherungswert?
Kaufpreis, Hauptuntersuchung und weitere Investitionen, Markt- bzw. Wiederherstellungswert sowie das vereinbarte Vertragsmodell zusammen ergeben den realistischen Versicherungswert.
Kann ich eine alte Diesellok versichern?
Feste Altersgrenzen gibt es nicht. Zustand, Ersatzteillage und Markt werden im Einzelfall geprüft.
Ist Vermietung an andere EVU möglich?
Das ist grundsätzlich möglich, sollte aber ausdrücklich vereinbart werden – inklusive Regressregelung.
Sind Bergungskosten versichert?
Sie können versichert sein. Umfang und etwaige Sublimits richten sich nach dem konkreten Vertrag.
Kann die Ersatzlok versichert werden?
Die Anmietung einer Ersatzlok kann als mögliche Mehrkostenposition vereinbart werden, wenn dies im Vertrag vorgesehen ist.
Ist der Werkstatttransport versichert?
Das hängt von der bestehenden Fahrzeugdeckung und einer möglichen Transportversicherung ab und sollte vor Beginn des Transports geklärt werden.
Weitere Themen
Schienenfahrzeuge im Überblick
Zurück zur Hub-Seite für alle Fahrzeugtypen.
Landkasko
Äußere Unfall- und Kaskoschäden am Fahrzeug.
Maschinenversicherung
Technische Eigenschäden und innere Betriebsschäden.
Betriebsunterbrechung
Ersatzlok und wirtschaftliche Folgen eines Ausfalls.
Transportversicherung
Fahrzeugwert bei Transport und Überführung.
Eisenbahnverkehrsunternehmen (EVU)
Versicherungslösungen für Unternehmen, die Eisenbahnverkehrsdienste erbringen.
Welche Lok möchten Sie versichern?
Schicken Sie uns Baureihe, Wert, Nutzung und – falls vorhanden – die bisherige Police. Wir prüfen Landkasko, Maschine, innere Betriebsschäden, Bergung und Ausfall als ein zusammenhängendes Lokomotivrisiko.