
Schienenfahrzeuge richtig versichern
Eine Diesellokomotive, ein moderner Triebzug, ein Güterwagen und eine historische Dampflok haben völlig unterschiedliche Schaden- und Ausfallrisiken. Deshalb beginnt eine gute Schienenfahrzeugversicherung nicht mit einem Standardtarif, sondern mit dem Fahrzeug: Bauart, Alter, Wert, Einsatz, technische Ausstattung und Ersatzmöglichkeiten bestimmen das passende Deckungskonzept.
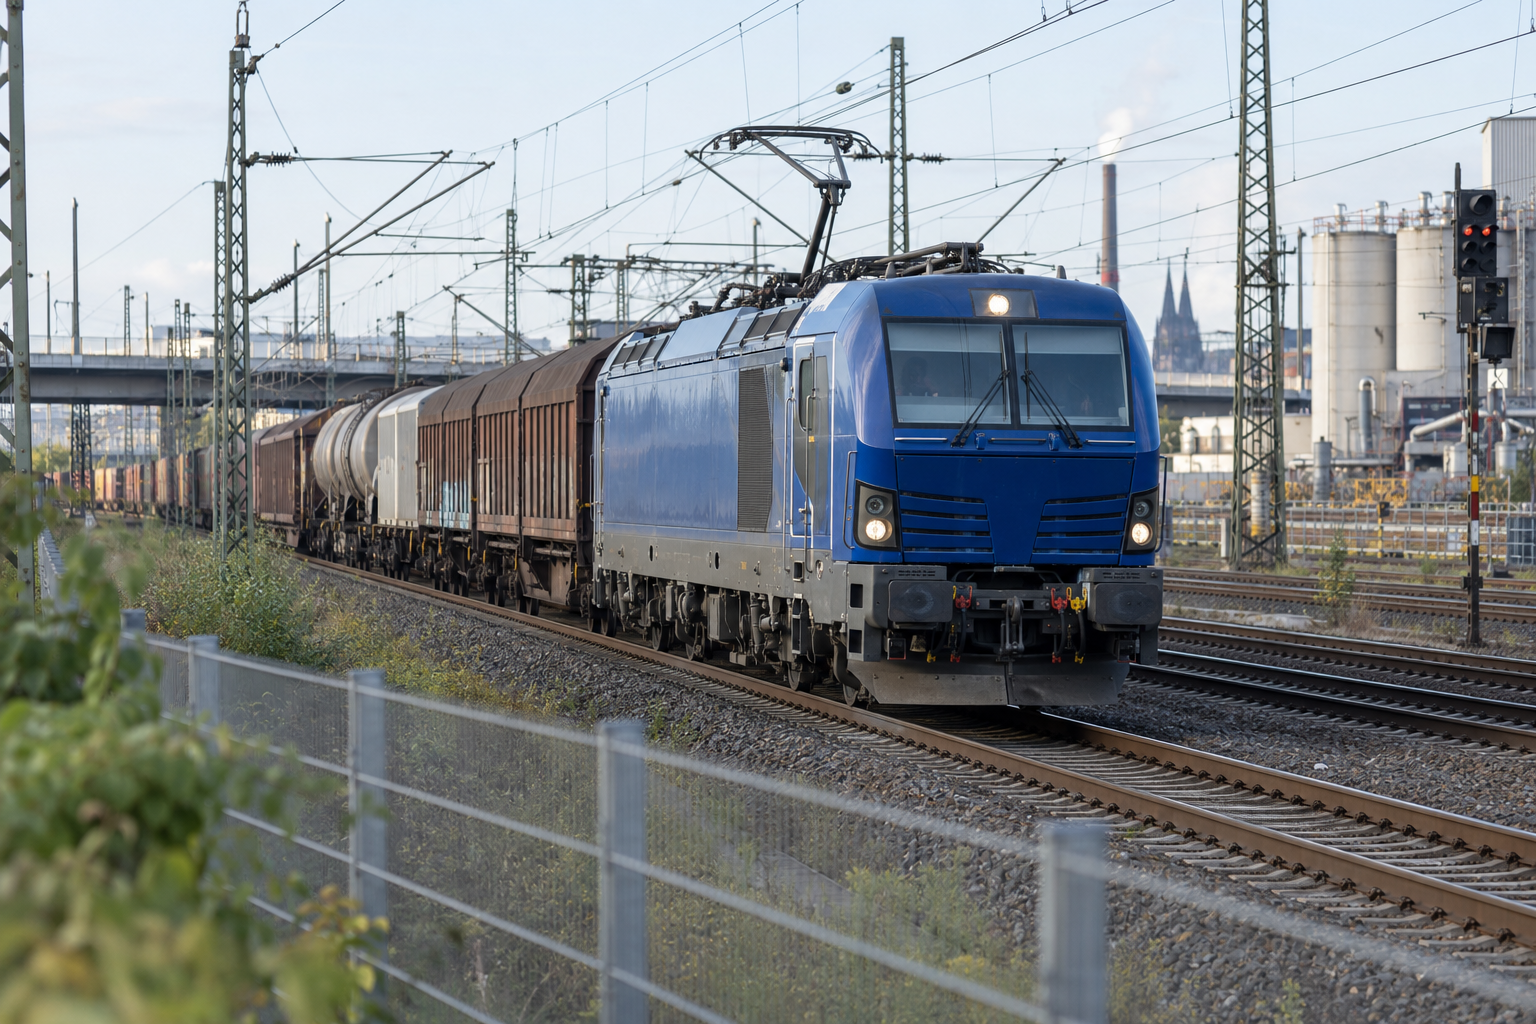
Vom einzelnen Fahrzeug bis zur Flotte: Versicherungsschutz muss zu Fahrzeugtyp, Wert, Nutzung und Technik passen.
Der Fahrzeugtyp bestimmt die Risikofragen
Wählen Sie Ihren Fahrzeugtyp – die passenden Versicherungsbausteine erklären wir im Anschluss:
Lokomotiven
Diesel- und Elektrolokomotiven, Rangierlokomotiven, Mehrsystemfahrzeuge.
Triebwagen & Triebzüge
Antrieb, Fahrgastbereiche und komplexe Elektronik in einer Fahrzeugeinheit.
Güterwagen
Große Stückzahlen, wechselnde Einsatzorte, Wagenhalter- und Nutzungsfragen.
Reisezugwagen
Fahrgastbereiche, Innenausbau und besondere Nutzungs- und Standrisiken.
Historische Fahrzeuge
Dampfloks, historische Diesel-/Elektroloks und Wagen mit besonderen Werten.
Arbeits- & Spezialfahrzeuge
Zweiwegefahrzeuge, Gleisbau- und Arbeitsfahrzeuge, Mess- und Spezialtechnik.
Nicht jede Fahrzeugversicherung ist dasselbe
Bei Schienenfahrzeugen greifen unterschiedliche Versicherungsbausteine ineinander. Entscheidend ist nicht die Bezeichnung der Police, sondern welche Schadenursachen, Kosten und Wertregelungen tatsächlich vereinbart sind.
Landkasko
Äußere Schadenereignisse und vereinbarte Kaskogefahren am Fahrzeug.
Maschinenversicherung
Technische Eigenschäden und – je nach Konzept – innere Betriebsschäden.
Mehrkosten / Betriebsunterbrechung
Ersatzlok, Ausweichlösung oder wirtschaftliche Folgen eines versicherten Ausfalls.
Transportversicherung
Schutz des Fahrzeugwertes bei Transport oder Überführung, soweit nicht bereits anderweitig gedeckt.
Haftpflicht
Schäden gegenüber Dritten gehören nicht in die Fahrzeug-Eigenschadendeckung.
Fahrzeugwert: Kaufpreis ist nicht automatisch Versicherungswert
Gerade bei gebrauchten und historischen Schienenfahrzeugen kann der Kaufpreis erheblich vom tatsächlichen Wiederherstellungs- oder Wiederbeschaffungsrisiko abweichen. Umbauten, Hauptuntersuchungen, neue Sicherheitstechnik und aufgearbeitete Aggregate können den Wert deutlich verändern.
Was in die Wertermittlung gehört
- Kaufpreis und aktueller Marktwert
- Investitionen seit Erwerb
- Hauptuntersuchung und aufgearbeitete Komponenten
- PZB, ETCS, GSM-R und sonstige fest verbaute Ausrüstung
- Lackierung, Modernisierung und Sonderumbauten
- Ersatzteil- und Wiederherstellungskosten
- besondere historische oder seltene Fahrzeugsubstanz
Wertregelung im Vertrag prüfen
Je nach Konzept können Versicherungssumme, Taxe, anerkannter Versicherungswert, Unterversicherungsverzicht oder besondere Toleranzregelungen eine Rolle spielen. Der Wert sollte deshalb nicht nur in einer Fahrzeugliste stehen, sondern vertraglich richtig umgesetzt sein.
Alter allein entscheidet nicht über Versicherbarkeit
Ein älteres Fahrzeug kann technisch hervorragend instand gehalten sein. Gleichzeitig können Alter, fehlende Serienersatzteile und besondere Reparaturverfahren die Schadenregulierung beeinflussen. Bei manchen Konzepten spielen für ältere Fahrzeuge besondere Selbstbehalte oder Zeitwertregelungen eine Rolle – das ist aber keine pauschale Regel. Fritz Rodatz betrachtet deshalb Baujahr, technischen Zustand, Ersatzteilversorgung und geplanten Einsatz gemeinsam.
Fahrzeugausrüstung gehört in die Risikobeschreibung
Fest mit dem Schienenfahrzeug verbundene technische Ausrüstung ist ein wesentlicher Bestandteil des Fahrzeugrisikos. Dazu zählen – abhängig vom Fahrzeug – insbesondere Sicherungs-, Kommunikations- und Steuerungssysteme:
- PZB
- ETCS
- GSM-R und weitere Fahrzeugkommunikation
- Bordcomputer und fahrzeuggebundene Steuerung
- Zugbeeinflussungs- und Sicherheitsausrüstung
- fest verbaute Zusatzaggregate
Abgrenzung
Diese fest mit der Lok oder dem Fahrzeug verbundene Ausrüstung behandeln wir im Fahrzeugkontext grundsätzlich über die Maschinen-/Fahrzeugdeckung – nicht automatisch als mitversichert, sondern als Teil der Fahrzeug-/Maschinenprüfung. Betriebliche Server, Netzwerke und nicht fahrzeuggebundene Elektronik gehören dagegen auf die Elektronik-/Cyberseiten.
Einsatzart verändert das Risiko
- Streckenverkehr im Güter- oder Personenverkehr
- Rangierbetrieb
- Bauzug- und Arbeitszugverkehr
- Vermietung oder Verleih an andere Unternehmen
Weitere Einsatzarten
- Museums- und Touristikverkehr
- Überführungsfahrten
- Abstellung über längere Zeit
- grenzüberschreitender Einsatz
Auch Eigentümer, Halter, Nutzer und tatsächlicher Betreiber können auseinanderfallen. Die Versicherung muss diese Rollen und die vereinbarten Nutzungen berücksichtigen.
Vermietung und Fremdnutzung ausdrücklich prüfen
Viele Fahrzeuge werden zeitweise vermietet, verliehen oder von anderen EVU eingesetzt. Das ist nicht in jedem Versicherungsvertrag automatisch eingeschlossen.
Prüfpunkte
- Wer darf das Fahrzeug nutzen?
- Wo darf es eingesetzt werden?
- Bestehen Regressmöglichkeiten gegen Mieter oder Nutzer?
- Vermietungs- und Verleihrisiko sowie Regressverzicht ausdrücklich klären
Bergungskosten können den Fahrzeugschaden deutlich erhöhen
Nach einer Entgleisung oder schweren Kollision entstehen neben der Reparatur häufig Aufgleisungs-, Kran-, Bergungs-, Abschlepp-, Transport- und Sicherungskosten. Diese Positionen können je nach Vertrag eigenen Sublimits unterliegen.
Aufgleisen und Kranarbeiten
Hilfszug und Spezialtechnik
Abschleppen / Überführen
Bewegungs- und Schutzkosten
Beseitigung und Entsorgung
Provisorien und Sondertransporte
Der Ausfall kann teurer sein als die Reparatur
Bei einer betriebsnotwendigen Lok oder einem Triebzug können Ersatzfahrzeug, Fremdleistung und entgangene Verkehrsleistung den eigentlichen Sachschaden wirtschaftlich übersteigen.
Deshalb gemeinsam prüfen
Fahrzeugdeckung und Ausfalldeckung sollten zusammen gedacht werden: Reparaturdauer, Ersatzteilversorgung, Verfügbarkeit einer Ersatzlok und Haftzeit bestimmen den tatsächlichen Bedarf.
Transport und Überführung als eigene Phase
Kauf, Verkauf, Werkstattaufenthalt oder Messe können einen Transport auf eigener Achse, per Schiene als Transportgut oder auf einem Straßentieflader erforderlich machen. Ob die bestehende Fahrzeugversicherung diese Phase vollständig abdeckt, sollte vor Beginn geklärt werden.
Schadenmanagement bei Schienenfahrzeugen
Bei einem größeren Fahrzeugschaden müssen Versicherer, Werkstatt, Betreiber, Sachverständige und gegebenenfalls Infrastrukturbetreiber schnell koordiniert werden. Eine saubere Dokumentation von Zustand, Wartung, Fahrzeugwert und technischen Änderungen erleichtert die Schadenbearbeitung.
Zustand dokumentieren
Schadenstelle und Fahrzeugzustand dokumentieren.
Bergung abstimmen
Bergung und Schadenminderung abstimmen.
Reparaturweg festlegen
Reparaturweg und Werkstatt festlegen.
Wert dokumentieren
Ersatzteile und Wertverbesserungen dokumentieren.
Mehrkosten erfassen
Stillstand und Mehrkosten erfassen.
Regress sichern
Regressmöglichkeiten gegenüber Dritten sichern.
So prüft Fritz Rodatz ein Schienenfahrzeug
1. Fahrzeug erfassen
Fahrzeugtyp, Baureihe, Baujahr und Eigentums-/Nutzungsverhältnisse erfassen.
2. Wert bestimmen
Kaufpreis, aktuelle Investitionen und realistischen Versicherungswert bestimmen.
3. Ausstattung aufnehmen
Technische Ausstattung und fest verbaute Systeme aufnehmen.
4. Nutzung klären
Einsatzart, Länder, Vermietung und Fremdnutzung klären.
5. Deckung vergleichen
Landkasko- und Maschinenumfang einschließlich innerer Betriebsschäden vergleichen.
6. Kosten dimensionieren
Bergungs-, Neben- und Ausfallkosten passend dimensionieren.
7. Schnittstellen prüfen
Transport-, Haftpflicht- und sonstige Schnittstellen prüfen.
8. Liste aktualisieren
Fahrzeugliste und Vertragswerte regelmäßig aktualisieren.
Häufige Fragen zu Schienenfahrzeugen
Welche Schienenfahrzeuge kann Fritz Rodatz versichern?
Lokomotiven, Triebwagen und Triebzüge, Güterwagen, Reisezugwagen, historische Fahrzeuge sowie Arbeits- und Spezialfahrzeuge. Die konkrete Annahme wird im Einzelfall geprüft.
Was ist der Unterschied zwischen Landkasko und Maschinenversicherung?
Landkasko deckt äußere Schadenereignisse und vereinbarte Kaskogefahren am Fahrzeug. Die Maschinenversicherung adressiert technische Eigenschäden und – je nach Konzept – innere Betriebsschäden.
Sind innere Betriebsschäden automatisch versichert?
Nein. Ob innere Betriebsschäden eingeschlossen sind, hängt vom jeweiligen Versicherungskonzept ab und muss ausdrücklich geprüft werden.
Wie bestimme ich den Versicherungswert einer Lok?
Kaufpreis allein reicht nicht. Investitionen, Wiederherstellungs- oder Marktwert sowie die vertragliche Wertregelung müssen zusammen betrachtet werden.
Sind PZB, ETCS und GSM-R mitversichert?
Fest verbaute Ausrüstung wird im Rahmen der Fahrzeug-/Maschinenprüfung einbezogen – das ist aber keine automatische Mitversicherung, sondern muss konkret geprüft werden.
Ist Vermietung an andere EVU versichert?
Nur nach entsprechender Vertrags- und Nutzungsbeschreibung. Vermietung und Verleih sollten vorab ausdrücklich geklärt werden.
Sind Bergungskosten mitversichert?
Sie können versichert sein. Umfang und etwaige Sublimits richten sich nach dem konkreten Vertrag.
Was passiert bei mehrmonatigem Fahrzeugausfall?
Hier greift in der Regel die Mehrkosten- bzw. Betriebsunterbrechungsdeckung. Reparaturdauer, Ersatzteilversorgung und Ersatzlok-Verfügbarkeit bestimmen den Bedarf.
Ist ein Werkstatttransport mitversichert?
Das hängt von der bestehenden Fahrzeugdeckung und einer möglichen Transportversicherung ab und sollte vor Beginn des Transports geklärt werden.
Fahrzeugtypen im Detail
Lokomotiven
Diesel- und Elektrolokomotiven, Rangierlokomotiven, Mehrsystemfahrzeuge.
Triebwagen & Triebzüge
Antrieb, Fahrgastbereiche und komplexe Elektronik in einer Fahrzeugeinheit.
Güterwagen
Große Stückzahlen, wechselnde Einsatzorte, Wagenhalter- und Nutzungsfragen.
Reisezugwagen
Fahrgastbereiche, Innenausbau und besondere Nutzungs- und Standrisiken.
Historische Fahrzeuge
Dampfloks, historische Diesel-/Elektroloks und Wagen mit besonderen Werten.
Arbeits- & Spezialfahrzeuge
Zweiwegefahrzeuge, Gleisbau- und Arbeitsfahrzeuge, Mess- und Spezialtechnik.
Weitere Versicherungslösungen
Welche Fahrzeuge sollen wir prüfen?
Ein Fahrzeug, eine neue Lok oder eine ganze Flotte: Schicken Sie uns Ihre Fahrzeugliste und die vorhandenen Policen. Wir prüfen Werte, Nutzung, technische Deckung und Ausfallrisiko gemeinsam.