
Versicherungen für Werkstätten & Instandhalter von Schienenfahrzeugen
Wer an Lokomotiven, Triebwagen und Güterwagen arbeitet, übernimmt Verantwortung für hochwertige Fahrzeuge, sicherheitsrelevante Komponenten und eng getaktete Betriebsabläufe.
Fritz Rodatz entwickelt Versicherungskonzepte für Bahnwerkstätten und Instandhalter, die Haftung, fremde Fahrzeuge in Obhut, Werkstatttechnik und wirtschaftliche Ausfallrisiken zusammenführen.
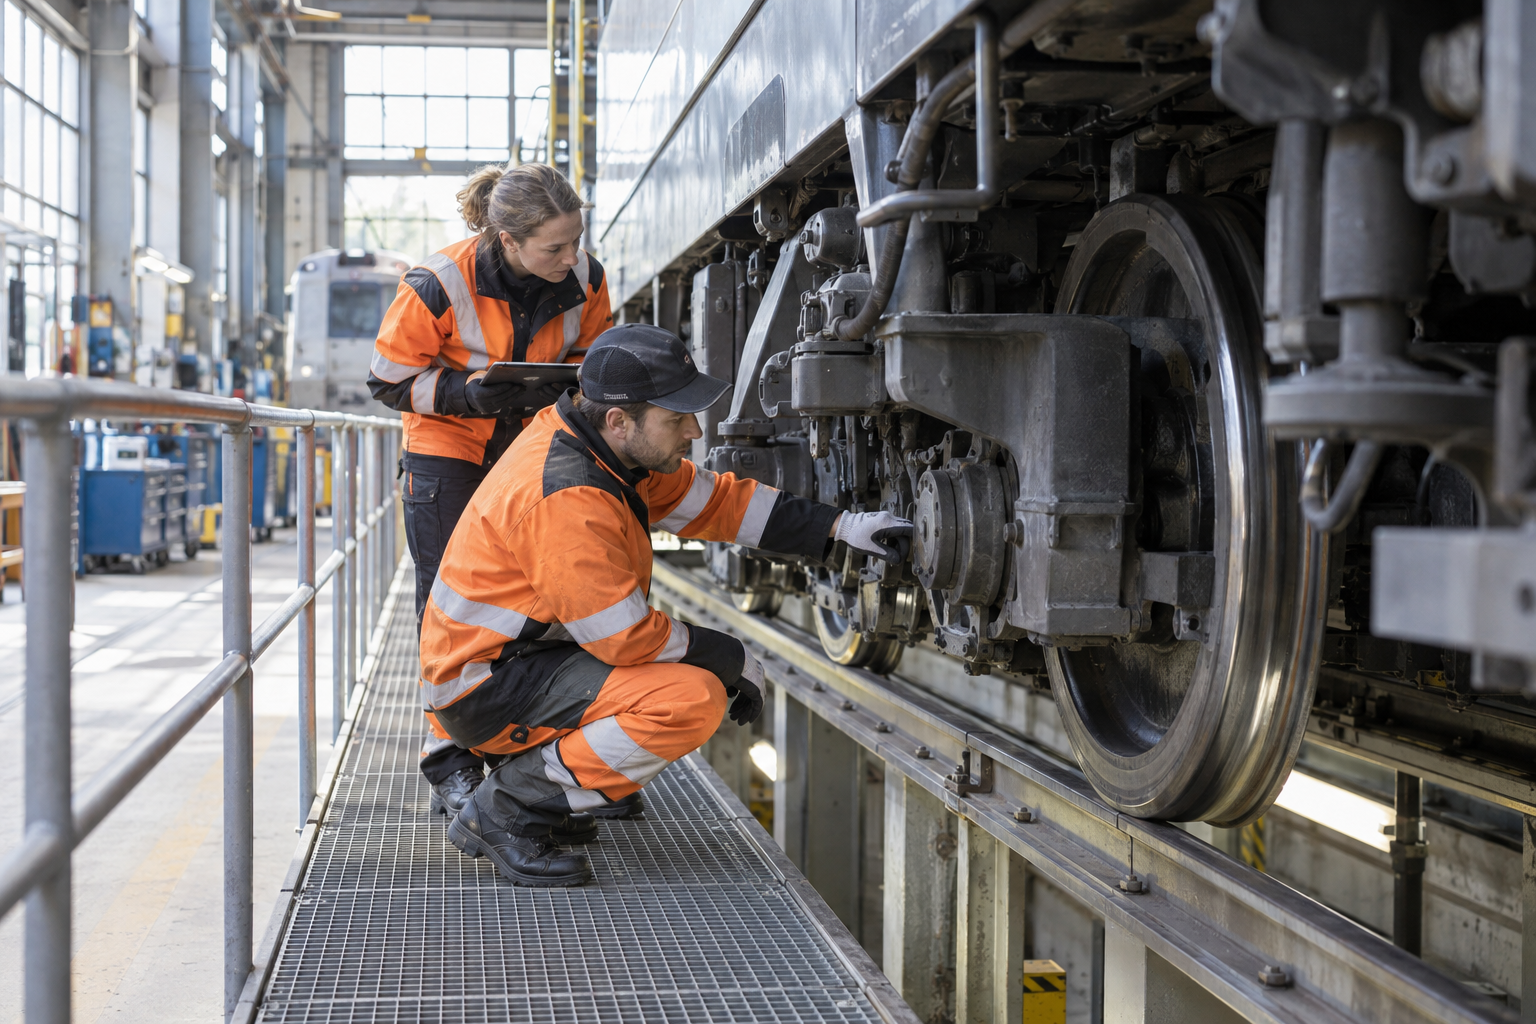
KI-generiertes Symbolbild
Eine Bahnwerkstatt arbeitet häufig nicht nur an eigenem Eigentum. Lokomotiven, Triebfahrzeuge, Güterwagen oder Komponenten gehören Kunden, Leasinggesellschaften, Werkstätten & Instandhaltern oder EVU.
Fremde Fahrzeuge in Ihrer Obhut
Schon deshalb reicht eine allgemeine Betriebshaftpflicht ohne genaue Prüfung der Tätigkeiten und Ausschlüsse häufig nicht aus.
Entscheidend ist, ob und in welchem Umfang Schäden an übernommenen, bearbeiteten oder verwahrten Sachen versichert sind.
Bei Schienenfahrzeugen können bereits einzelne Baugruppen oder Folgeschäden erhebliche Werte erreichen.
Betriebshaftpflicht, Tätigkeits- und Obhutsschäden
Instandhaltungsfehler zeigen sich nicht immer in der Werkstatt. Ein Montage-, Prüf- oder Dokumentationsfehler kann erst nach der Rückgabe des Fahrzeugs sichtbar werden.
Wenn ein Fehler erst nach der Freigabe sichtbar wird
Dann stellt sich nicht nur die Frage nach dem beschädigten Bauteil, sondern auch nach Folgeschäden, Betriebsstörungen, Regressen und vertraglichen Ansprüchen.
Probefahrten, Rangierbewegungen und Überführungen
Für Betriebe, die Bauteile herstellen, verändern, vertreiben oder eigene technische Leistungen in den Verkehr bringen, sollten Produkt- und erweiterte Produkthaftungsrisiken geprüft werden.
Werkstatt, Maschinen und technische Anlagen
Rangierfahrten, Probefahrten und Überführungen sollten im Versicherungskonzept ausdrücklich beschrieben sein.
Betriebsunterbrechung: Wenn die Werkstatt ausfällt
Entscheidend ist unter anderem, wer die Fahrt durchführt, auf welcher Infrastruktur sie stattfindet und in welcher Rolle die Werkstatt handelt.
ECM und ausgelagerte Instandhaltungsfunktionen
Bahnwerkstätten verfügen häufig über Hebeanlagen, Radsatztechnik, Werkzeugmaschinen, Prüfstände, Kompressoren, Krananlagen sowie elektronische Diagnose- und Messsysteme.
Dokumentation und sicherheitskritische Komponenten
Gebäude, Maschinen, Elektronik, Ersatzteile und Kundenmaterial müssen passend zu den tatsächlichen Werten und Gefahren abgesichert werden.
Das Versicherungskonzept für Bahnwerkstätten
Ein Brand, Maschinenschaden oder Ausfall einer zentralen Hebe- oder Prüfstation kann die Werkstattkapazität erheblich einschränken.
Betriebshaftpflicht
Während Umsätze ausfallen, laufen Löhne, Mieten, Leasingraten und andere Fixkosten weiter.
Tätigkeits- und Bearbeitungsschäden
Die Betriebsunterbrechungsversicherung sollte zu den tatsächlichen Wiederbeschaffungs- und Reparaturzeiten der kritischen Anlagen passen.
Obhuts- und Verwahrungsschäden
Produkt- und Leistungshaftung
Die Instandhaltung von Schienenfahrzeugen ist in ein europäisches Sicherheits- und Verantwortungsmodell eingebettet.
Gebäude und Inhalt
Eine Werkstatt ist weder automatisch selbst die ECM noch allein wegen ihrer Werkstatttätigkeit zwingend als ausgelagerte Instandhaltungsfunktion zertifiziert.
Maschinenversicherung
Für die Versicherungsanalyse ist entscheidend, welche Funktion tatsächlich übernommen wird, welche Freigaben erteilt werden und welche Verantwortlichkeiten vertraglich übertragen wurden.
Elektronikversicherung
Prüfprotokolle, Arbeitsaufträge, Freigaben, Rückverfolgbarkeit und Dokumentation können im Schadenfall eine zentrale Rolle spielen.
Betriebsunterbrechung
Arbeits- und Instandhaltungsaufträge sollten eindeutig dokumentiert und Verantwortlichkeiten zwischen ECM, Werkstatt, Halter und EVU klar definiert werden.
Umwelthaftung und Umweltschaden
Typische Anlässe für eine Überprüfung sind neue Fahrzeugtypen, höhere Fremdwerte, Hauptuntersuchungen, Modernisierungen oder Änderungen der ECM-Rolle.
Cyber, D&O, Unfall und Rechtsschutz
Auch neue Probefahrten, Rangier- oder Überführungsleistungen sowie die Anschaffung größerer Maschinen können eine Anpassung erforderlich machen.
Typische Risiken in Werkstätten
Fritz Rodatz erfasst Fahrzeugarten, Arbeiten, Probefahrten, ECM-Rolle und Vertragsbeziehungen.
Übernommene Schienenfahrzeuge
Fehlerhafte Montage und Prüfung
Anschließend werden maximale Fahrzeug- und Komponentenwerte in Obhut und Bearbeitung ermittelt.
Rangier- und Probefahrten
Haftpflicht, Tätigkeits- und Bearbeitungsschäden, Obhut, Folgeschäden und vertragliche Erweiterungen werden gemeinsam analysiert.
Werkstatttechnik und Hebeanlagen
Gebäude, Maschinen, Elektronik, Ersatzteile und Betriebsunterbrechung werden passend zur technischen Infrastruktur zusammengeführt.
Ersatzteile und Kundenmaterial
ECM, Halter, EVU, Hersteller und Unterauftragnehmer werden in die Risikoanalyse einbezogen.
Flottenwerte und Spezialwagen realistisch abbilden – und Schadenprozesse wie Meldung, Besichtigung, Reparatur, Bergung und Dokumentation klar vorbereiten.
Stillstand und Wiederanlauf
Ansprechpartner, Dokumentation und Meldewege sollten bereits vor einem Schaden festgelegt sein.
Die konkrete Versicherbarkeit hängt vom Bedingungswerk, den vereinbarten Sublimits und dem tatsächlich beschriebenen Betriebsumfang ab.
Vertragliche Schnittstellen
Die ECM-Darstellung dient der allgemeinen Einordnung und ersetzt keine eisenbahnrechtliche oder zertifizierungsrechtliche Einzelfallprüfung.
So arbeitet Fritz Rodatz mit Werkstätten
Bei hochwertigen Schienenfahrzeugen können Sublimits oder Ausschlüsse erst im Schadenfall sichtbar werden.
1. Tätigkeiten aufnehmen
Wir prüfen, ob Haftpflicht, Fremdwerte, Werkstatttechnik und Betriebsunterbrechung zum tatsächlichen Tätigkeitsumfang passen.
2. Fremdwerte bestimmen
Die konkrete Deckung sollte regelmäßig an Tätigkeiten, Fahrzeugwerte, Technik, Verträge und Schadenverlauf angepasst werden.
KI-generiertes Symbolbild
3. Haftungsumfang prüfen
Die konkrete Deckung sollte regelmäßig an Tätigkeiten, Fahrzeugwerte, Technik, Verträge und Schadenverlauf angepasst werden.
4. Technik absichern
Die konkrete Deckung sollte regelmäßig an Tätigkeiten, Fahrzeugwerte, Technik, Verträge und Schadenverlauf angepasst werden.
Die konkrete Deckung sollte regelmäßig an Tätigkeiten, Fahrzeugwerte, Technik, Verträge und Schadenverlauf angepasst werden.
5. Schnittstellen ordnen
Die konkrete Deckung sollte regelmäßig an Tätigkeiten, Fahrzeugwerte, Technik, Verträge und Schadenverlauf angepasst werden.
6. Schadenmanagement vorbereiten
Die konkrete Deckung sollte regelmäßig an Tätigkeiten, Fahrzeugwerte, Technik, Verträge und Schadenverlauf angepasst werden.
ECM ist nicht automatisch Werkstattversicherung
Wann sollte eine Werkstatt ihren Schutz prüfen?
Die konkrete Deckung sollte regelmäßig an Tätigkeiten, Fahrzeugwerte, Technik, Verträge und Schadenverlauf angepasst werden.
Warum Fritz Rodatz?
Die konkrete Deckung sollte regelmäßig an Tätigkeiten, Fahrzeugwerte, Technik, Verträge und Schadenverlauf angepasst werden.
Spezialisierung auf Eisenbahn und Schienenfahrzeuge
Die konkrete Deckung sollte regelmäßig an Tätigkeiten, Fahrzeugwerte, Technik, Verträge und Schadenverlauf angepasst werden.
Verständnis für hohe Fremdwerte und technische Haftungsrisiken
Die konkrete Deckung sollte regelmäßig an Tätigkeiten, Fahrzeugwerte, Technik, Verträge und Schadenverlauf angepasst werden.
Haftpflicht, Technik und Betriebsunterbrechung als Gesamtkonzept
Die konkrete Deckung sollte regelmäßig an Tätigkeiten, Fahrzeugwerte, Technik, Verträge und Schadenverlauf angepasst werden.
Häufige Fragen zur Werkstattversicherung
Die konkrete Deckung sollte regelmäßig an Tätigkeiten, Fahrzeugwerte, Technik, Verträge und Schadenverlauf angepasst werden.
Passt der Versicherungsschutz noch zum Tätigkeitsumfang?
Was ist bei fremden Fahrzeugen in der Werkstatt besonders wichtig?
Entscheidend ist, ob Schäden an übernommenen, bearbeiteten oder verwahrten Fahrzeugen und Komponenten im vereinbarten Umfang erfasst sind.
Sind Tätigkeits- und Bearbeitungsschäden automatisch versichert?
Das hängt vom Bedingungswerk, den vereinbarten Sublimits und der konkreten Beschreibung des Betriebsumfangs ab und muss ausdrücklich geprüft werden.
Welche Rolle spielt die ECM?
Die ECM-Rolle beeinflusst Verantwortlichkeiten, Freigaben und Dokumentationsrisiken. Eine ECM-Zertifizierung ersetzt jedoch keine Haftpflichtversicherung.
Sind Probefahrten und Rangierbewegungen eingeschlossen?
Diese Tätigkeiten sollten im Versicherungskonzept ausdrücklich beschrieben und nach Durchführung, Infrastruktur und Verantwortungsrolle bewertet werden.
Welche Unterlagen braucht Fritz Rodatz für eine Prüfung?
Hilfreich sind Tätigkeitsbeschreibung, Fahrzeug- und Komponentenwerte, Verträge, ECM-Zuordnung, Schadenverlauf sowie die vorhandenen Policen.
Welche Unterlagen braucht Fritz Rodatz für eine Prüfung?
In der Regel eine Flottenliste, Werte, Nutzung, Verträge, ECM-Zuordnung, den Schadenverlauf sowie vorhandene Policen.
Passt der Versicherungsschutz noch zum Tätigkeitsumfang?
Die konkrete Deckung sollte regelmäßig an Tätigkeiten, Fahrzeugwerte, Technik, Verträge und Schadenverlauf angepasst werden.